IBS e CBS no Simples Nacional em 2027: vale a pena recolher por fora?
Com a Reforma Tributária, empresas do Simples Nacional precisarão olhar com mais atenção para uma decisão importante em 2027: manter o IBS/CBS dentro do Simples ou recolher esses tributos pelo regime regular?
Para responder, não basta comparar alíquotas.
É preciso entender quanto sua empresa paga hoje e quanto efetivamente pagaria considerando o IBS e CBS e os créditos que poderão ser aproveitados.
Existe uma conta simples que ajuda a começar essa análise.
Primeiro: descubra quanto você paga hoje nos tributos que serão substituídos pelo IBS e CBS
Pegue uma apuração recente do Simples Nacional e identifique quanto do DAS corresponde aos tributos que serão substituídos pelo novo modelo de tributação sobre o consumo.
Depois, compare esse peso com o faturamento do mesmo período.
Imagine, de forma simplificada, esta situação:
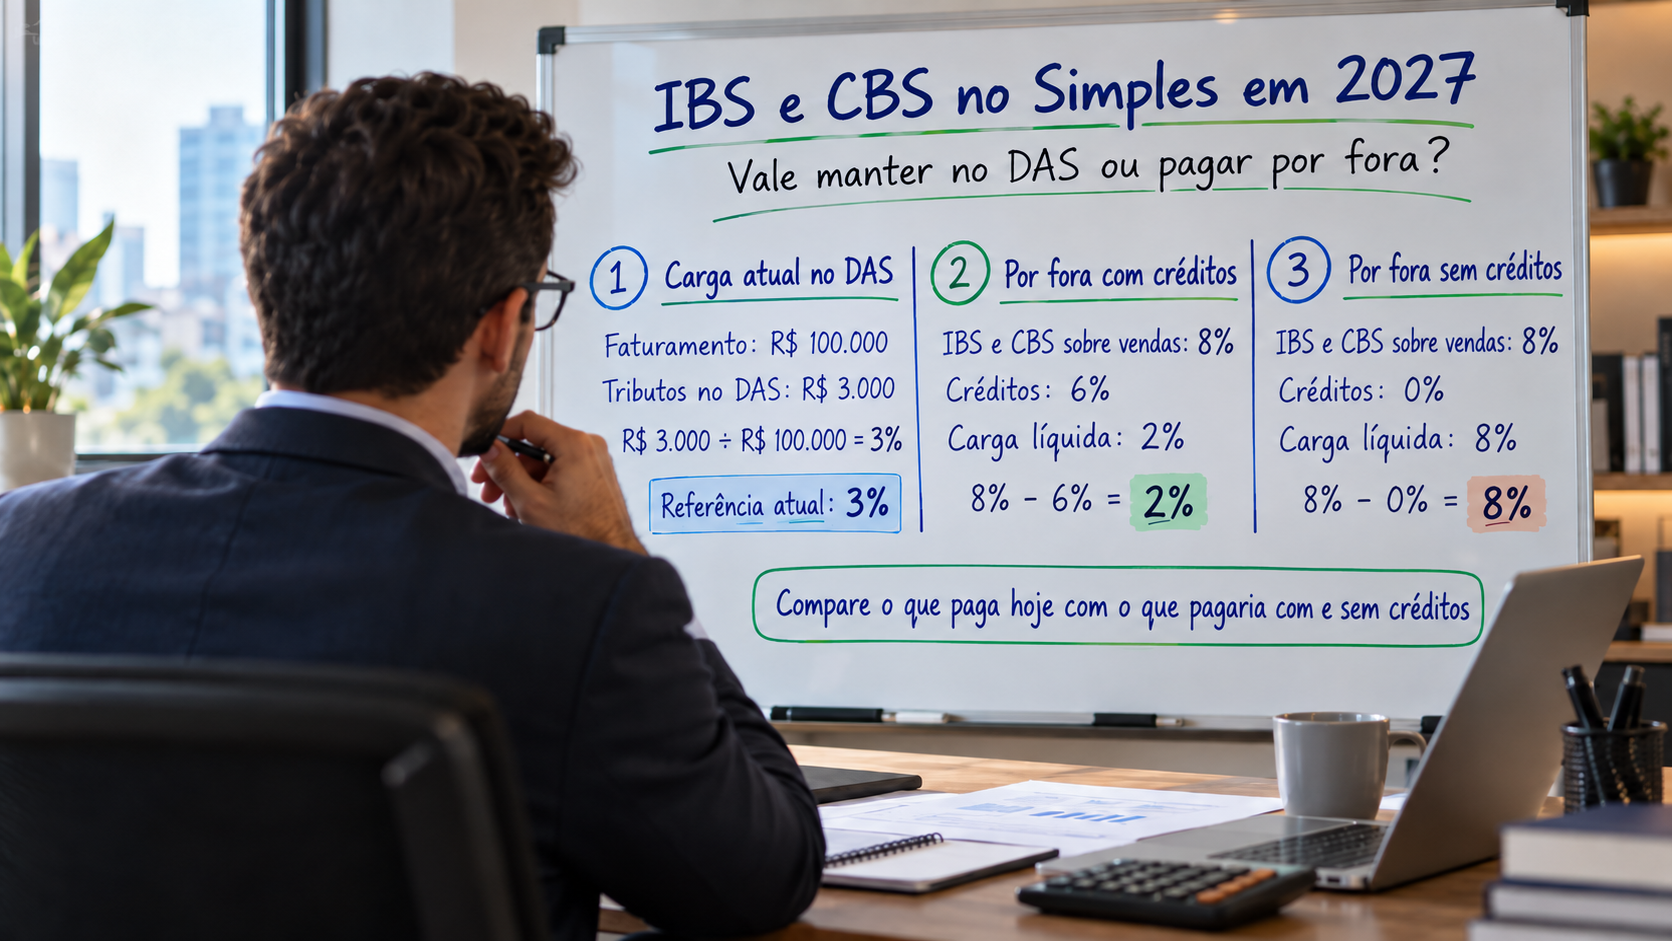
- Faturamento: R$ 100 mil
- Parcela dos tributos analisados dentro do DAS: R$ 3 mil
A conta seria:
R$ 3.000 ÷ R$ 100.000 = 3%
Nesse exemplo, esses tributos representam aproximadamente 3% do faturamento da empresa.
Esse percentual passa a ser o primeiro número de referência para avaliar o IBS e CBS no Simples Nacional em 2027.
Agora compare com o IBS e CBS fora do Simples
Suponha que, no regime regular, o IBS e CBS aplicável à atividade represente uma carga superior aos 3% encontrados no cálculo anterior.
Isso já merece atenção.
Mas ainda não significa que permanecer com o IBS e CBS dentro do Simples será necessariamente mais vantajoso.
Existe uma segunda variável que pode mudar completamente a conta:
os créditos de IBS e CBS.
Os créditos de IBS e CBS podem mudar o resultado
Imagine que o IBS e CBS incidente sobre as vendas da empresa represente, em determinado cenário, 8% do faturamento.
Olhando apenas para esse número, a comparação parece simples:
3% atualmente contra 8% no novo cenário.
Só que a análise ainda não terminou.
Suponha que a empresa consiga aproveitar créditos equivalentes a 6% das compras, serviços tomadas e aquisições.
Teríamos, de forma simplificada:
8% de IBS/CBS sobre as vendas – 6% de créditos = 2% de carga líquida
Nesse exemplo, a carga efetiva poderia ficar próxima de 2%.
Ou seja: algo que inicialmente parecia mais caro poderia se tornar financeiramente interessante depois da análise dos créditos.
É por isso que comparar apenas a alíquota do IBS e CBS pode levar a uma decisão equivocada.
Empresas de serviços precisam analisar os créditos com cuidado
Agora imagine uma clínica, consultório ou empresa prestadora de serviços com poucos gastos capazes de gerar créditos.
A situação pode ser bem diferente.
Se a empresa não tiver despesas suficientes que permitam um volume relevante de créditos, aquela redução de 8% para 2% usada no exemplo anterior simplesmente não aconteceria.
Nesse caso, o IBS e CBS líquido poderia permanecer muito mais próximo da carga incidente sobre as vendas.
Por isso, empresas de serviços precisam olhar principalmente para sua estrutura real de custos e despesas.
Duas empresas com o mesmo faturamento podem chegar a conclusões completamente diferentes.
E se a atividade tiver redução de alíquota?
Esse é outro ponto importante.
Algumas atividades podem estar submetidas a tratamentos específicos ou reduções previstas na nova sistemática tributária.
Se esse for o caso da sua empresa, a comparação precisa ser feita utilizando a tributação efetivamente aplicável à atividade, e não simplesmente uma alíquota genérica.
Para empresas da área da saúde, por exemplo, essa análise tende a ser especialmente relevante.
As duas contas que o empresário precisa fazer
Para começar a avaliar se vale a pena recolher o IBS/CBS por fora do Simples em 2027, pense em duas etapas.
1. Descubra sua carga atual
Tributos correspondentes dentro do DAS ÷ faturamento.
Essa conta mostra quanto esses tributos representam hoje para sua empresa.
2. Calcule o cenário do IBS e CBS
IBS e CBS sobre as vendas – créditos efetivamente aproveitáveis.
A comparação entre esses dois resultados oferece uma visão muito mais útil do que simplesmente olhar para a alíquota nominal.
E existe uma palavra importante nessa análise: efetivamente.
Não basta considerar créditos teóricos. É necessário identificar quais despesas da sua empresa realmente poderão gerar créditos dentro das regras aplicáveis.
Então, vale a pena tirar o IBS e CBS do Simples em 2027?
A resposta depende dos números de cada empresa.
Empresas com muitos créditos aproveitáveis podem encontrar um cenário diferente daquelas com estrutura de custos concentrada em itens que geram pouco ou nenhum crédito.
Por isso, a pergunta correta não é apenas:
“Qual será a alíquota do IBS e CBS?”
A pergunta mais importante é:
“Quanto minha empresa efetivamente pagará depois dos créditos?”
É essa conta que deve orientar a decisão.
Como se preparar para 2027?
O empresário não precisa esperar a mudança chegar para começar a análise.
Já é possível organizar informações importantes, como:
- composição atual do DAS;
- faturamento mensal;
- principais custos e despesas;
- possíveis operações geradoras de créditos;
- particularidades tributárias da atividade.
Quanto melhores forem os dados, mais confiável será a simulação.
Na SECOB, entendemos que a Reforma Tributária precisa ser analisada olhando para a realidade de cada negócio — e não apenas para uma tabela de alíquotas.
Antes de escolher entre manter o IBS e CBS dentro do Simples ou recolhê-los pelo regime regular, simule os dois cenários e compare o valor que efetivamente sairá do caixa da empresa.
Essa análise pode fazer toda a diferença na decisão tributária para 2027.